Domain balkendiagramme.de kaufen?
Wir ziehen mit dem Projekt
balkendiagramme.de um.
Sind Sie am Kauf der Domain
balkendiagramme.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain balkendiagramme.de kaufen?
Muss die Sparkasse die Restschuldversicherung zahlen?
Ob die Sparkasse die Restschuldversicherung zahlen muss, hängt von den genauen Vertragsbedingungen ab. In der Regel ist die Restschuldversicherung dazu da, um im Falle von Zahlungsausfällen oder Todesfällen den Kredit abzusichern. Wenn die Voraussetzungen für eine Leistungserbringung erfüllt sind, sollte die Sparkasse die Restschuldversicherung zahlen. **
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
Darstellung, Fachbücher von Dirk RustemeyerDas Fachbuch "Darstellung" von Dirk Rustemeyer bietet eine tiefgehende Analyse der Massenkultur und deren Rolle in der modernen Gesellschaft. Es beleuchtet die produktiven Leistungen der Massenkultur und deren Einfluss auf Wahrnehmungs- und Kommunikationsmuster. Rustemeyer hinterfragt die gängige Sichtweise, die Massenkultur oft als minderwertig im Vergleich zur Hochkultur betrachtet. Stattdessen wird die Bedeutung von Typisierungen in der Kommunikation und deren Beitrag zur Ausbildung von Individualität thematisiert. Das Buch ist eine Einladung, die komplexen Wechselwirkungen zwischen Hoch- und Massenkultur zu erkunden und die oft übersehenen positiven Aspekte der Massenkultur zu würdigen. Es richtet sich an Leserinnen und Leser, die sich für die Schnittstellen von Kultur, Philosophie und Gesellschaft interessieren und bietet wertvolle Einsichten in die Dynamiken der modernen Welt.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
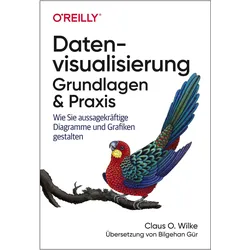
Datenvisualisierung – Grundlagen und Praxis, Fachbücher von Claus O. WilkeProfessionelle Datenvisualisierung: So sprechen und überzeugen Ihre Daten. Herausragendes Grundlagenwerk zum Thema Datenvisualisierung. Einprägsam und anschaulich durch eine Vielzahl von guten und schlechten Beispielen. Hoher Praxisnutzen durch Tipps zu Diagrammtypen, dem Einsatz von Farben und Formen und vielem mehr. Ob Data Scientist, Wissenschaftler, Analyst oder Berater oder einfach jeder, der technische Dokumente oder Berichte erstellen muss: Klare und attraktive Abbildungen bringen Aussagen auf den Punkt. Gelungene oder misslungene Abbildungen haben grossen Einfluss darauf, ob ein Artikel obskur wirkt oder überzeugt, ob jemand einen Zuschuss oder Vertrag erhält oder nicht. Claus O. Wilke bietet in seinem Grundlagenwerk eine systematische Einführung in die Prinzipien, Methoden und Konzepte der Datenvisualisierung - und das sehr praxisnah und anschaulich: durch solide Grundlagen und unzählige gute und schlechte Beispiele. Nach der Lektüre wissen Sie, was professionelle Abbildungen ausmacht: Welche Darstellungsmöglichkeiten gibt es? Wie entwickelt man ein aussagekräftiges Farbschema? Welcher Visualisierungstyp eignet sich am besten für die Geschichte, die Sie erzählen möchten? Wilkes Grundlagenwerk verzichtet bewusst auf Programmcode. Die beschriebenen Konzepte und Prinzipien können - ganz gleich mit welcher Visualisierungssoftware Sie arbeiten - angewendet werden. R-Nutzer finden den Code zu den Abbildungen auf GitHub.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
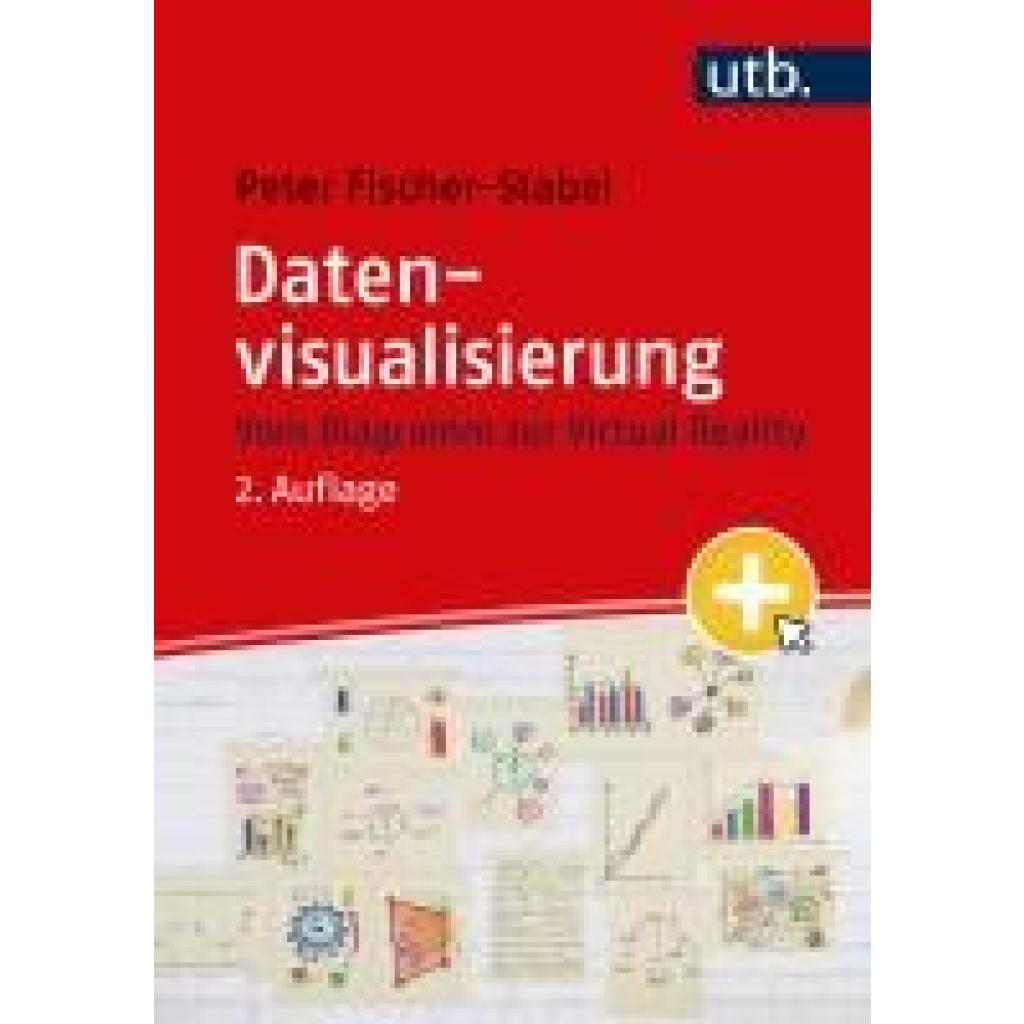
Datenvisualisierung, Fachbücher von Peter Fischer-StabelTechniken der Datenvisualisierung werden mittlerweile in allen Disziplinen eingesetzt. Sie ermöglichen eine effiziente Aufbereitung und Analyse einer exponentiell gewachsenen Informationsmenge und die angemessene Kommunikation komplexer Informationsinhalte in einem visuellen Umfeld. In der vorliegenden Publikation werden wesentliche Felder der Computervisualistik präsentiert und durch Anwendungsbeispiele illustriert: Das Spektrum reicht von elementaren Methoden zur Erstellung von Diagrammen, Infografiken und Kartenwerken über geometrische Modellierung und Bildbearbeitung bis hin zu Augmented und Virtual Reality. Das Buch vermittelt so die Grundlagen der computergestützten Datenvisualisierung. Es ist für Studierende aller Studiengänge geeignet, die sich in das hochdynamische Feld der grafischen Datenverarbeitung einarbeiten und praxisrelevante Visualisierungstechniken kennenlernen möchten. Begleitend zum Buch steht ein E-Learning-Kurs mit Fragen und Antworten für die Prüfungsvorbereitung zur Verfügung.29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diagramme, Fachbücher von Dirk RustemeyerDas Fachbuch "Diagramme" von Velbrück bietet eine tiefgehende Auseinandersetzung mit den philosophischen und künstlerischen Aspekten des Werkes von Leonardo da Vinci. Der Autor Dirk Rustemeyer untersucht die komplexen Beziehungen zwischen den sichtbaren Elementen und den dahinterliegenden Reflexionshorizonten, die da Vincis Arbeiten eröffnen. Valéry, als zentraler Bezugspunkt, wird als Denker dargestellt, der die Verschränkung von Kunst, Wissenschaft und Philosophie in den Mittelpunkt seiner Überlegungen stellt. Das Buch geht über eine blosse Rekonstruktion von Fakten hinaus und bietet stattdessen eine philosophische Reflexion über die Möglichkeiten des Geistes und der Wahrnehmung. Es ist eine exemplarische Studie, die die Bedeutung adäquater Wahrnehmungsgegenstände für die philosophische Reflexion herausstellt und Leonardos Werk als Modell für kreative und intellektuelle Prozesse betrachtet.28,77 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Darstellung, Fachbücher von Dirk RustemeyerDas Fachbuch "Darstellung" von Dirk Rustemeyer bietet eine tiefgehende Analyse der Massenkultur und deren Rolle in der modernen Gesellschaft. Es beleuchtet die produktiven Leistungen der Massenkultur und deren Einfluss auf Wahrnehmungs- und Kommunikationsmuster. Rustemeyer hinterfragt die gängige Sichtweise, die Massenkultur oft als minderwertig im Vergleich zur Hochkultur betrachtet. Stattdessen wird die Bedeutung von Typisierungen in der Kommunikation und deren Beitrag zur Ausbildung von Individualität thematisiert. Das Buch ist eine Einladung, die komplexen Wechselwirkungen zwischen Hoch- und Massenkultur zu erkunden und die oft übersehenen positiven Aspekte der Massenkultur zu würdigen. Es richtet sich an Leserinnen und Leser, die sich für die Schnittstellen von Kultur, Philosophie und Gesellschaft interessieren und bietet wertvolle Einsichten in die Dynamiken der modernen Welt.68,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Muss die Sparkasse die Restschuldversicherung zahlen?
Ob die Sparkasse die Restschuldversicherung zahlen muss, hängt von den genauen Vertragsbedingungen ab. In der Regel ist die Restschuldversicherung dazu da, um im Falle von Zahlungsausfällen oder Todesfällen den Kredit abzusichern. Wenn die Voraussetzungen für eine Leistungserbringung erfüllt sind, sollte die Sparkasse die Restschuldversicherung zahlen. **
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
Datenvisualisierung – Grundlagen und Praxis, Fachbücher von Claus O. WilkeProfessionelle Datenvisualisierung: So sprechen und überzeugen Ihre Daten. Herausragendes Grundlagenwerk zum Thema Datenvisualisierung. Einprägsam und anschaulich durch eine Vielzahl von guten und schlechten Beispielen. Hoher Praxisnutzen durch Tipps zu Diagrammtypen, dem Einsatz von Farben und Formen und vielem mehr. Ob Data Scientist, Wissenschaftler, Analyst oder Berater oder einfach jeder, der technische Dokumente oder Berichte erstellen muss: Klare und attraktive Abbildungen bringen Aussagen auf den Punkt. Gelungene oder misslungene Abbildungen haben grossen Einfluss darauf, ob ein Artikel obskur wirkt oder überzeugt, ob jemand einen Zuschuss oder Vertrag erhält oder nicht. Claus O. Wilke bietet in seinem Grundlagenwerk eine systematische Einführung in die Prinzipien, Methoden und Konzepte der Datenvisualisierung - und das sehr praxisnah und anschaulich: durch solide Grundlagen und unzählige gute und schlechte Beispiele. Nach der Lektüre wissen Sie, was professionelle Abbildungen ausmacht: Welche Darstellungsmöglichkeiten gibt es? Wie entwickelt man ein aussagekräftiges Farbschema? Welcher Visualisierungstyp eignet sich am besten für die Geschichte, die Sie erzählen möchten? Wilkes Grundlagenwerk verzichtet bewusst auf Programmcode. Die beschriebenen Konzepte und Prinzipien können - ganz gleich mit welcher Visualisierungssoftware Sie arbeiten - angewendet werden. R-Nutzer finden den Code zu den Abbildungen auf GitHub.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
GLASPLATTE 60x52 cm Fraktale GrafikenSchneidebrett Glas Hygiene: Glas ist nicht porös, was bedeutet, dass Bakterien und Gerüche nicht in das Material eindringen, was die Pflege der Schneidbretter erleichtert. Langlebigkeit: Glas ist ein sehr haltbares Material, das sich während des Gebrauchs nicht verformt oder verkratzt, was eine lange Lebensdauer des Schneidbretts gewährleistet. Einfache Reinigung: Glasbretter lassen sich leicht sowohl von Hand, was die Pflege erleichtert. Ästhetik: Glasbretter sehen in der Küche elegant und modern aus und können das Interieur zusätzlich verschönern. Vielseitigkeit: Glas ist ein widerstandsfähiges Material, das zum Schneiden verschiedener Lebensmittel verwendet werden kann, ohne das Brett zu beschädigen. Breites Spektrum an Abmessungen und Formen - Wählen Sie das Beste für sich aus! Eine solide und langlebige Schneideplatte der Marke TULUP, die mit Blick auf Komfort und Hygiene entwickelt wurde, ermöglicht eine bequeme Zubereitung von Mahlzeiten. - Die einzigartige Konstruktion und die hohe Qualität des gehärteten Glases machen sie zu einem idealen Küchenwerkzeug für den täglichen Gebrauch. - Die solide Konstruktion dieser HERDABDECKPLATTE (4 mm Dicke) gewährleistet nicht nur eine langanhaltende Nutzung, sondern auch eine einfache Handhabung beim Schneiden, Hacken und Zubereiten von Lebensmitteln. - Darüber hinaus zeichnet sich die Glasplatte durch ihre hygienischen Eigenschaften aus, da sie leicht zu reinigen und resistent gegen Bakterien ist. - Temperaturbeständig bis zu 200°C. Dank ihrer robusten Konstruktion eignet sich diese herdabdeckplatte nicht nur für den privaten Gebrauch, sondern auch für den professionellen Einsatz in Restaurants oder Catering-Unternehmen, und dank ihrer modernen Ästhetik und Vielseitigkeit ist sie eine Bereicherung für jede Küche und erleichtert das Kochen und Zubereiten von Speisen auf effiziente und ansprechende Weise.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fischer-Stabel, Peter: DatenvisualisierungDatenvisualisierung , Vom Diagramm zur Virtual Reality , Kotflügelschutz > Werkstattbedarf , Auflage: 2. überarbeitete und erweiterte Auflage, Erscheinungsjahr: 20240715, Produktform: Kartoniert, Autoren: Fischer-Stabel, Peter, Edition: REV, Auflage: 24002, Auflage/Ausgabe: 2. überarbeitete und erweiterte Auflage, Seitenzahl/Blattzahl: 176, Keyword: AR; AR-Systeme; Barrierefreiheit; Big Data; Bildbearbeitung; Business-Charts; Dashboard; Datenanalyse; Datensicherung; Datenvisualisierung; Diagramm; Dorling; Flächenmodell; Geodaten; HDR; Heatmaps; Infografik; Infographik; Informatik; Interaktivität; Kantenmodell; Kartogramm; Kartographie; Lehrbuch; Morphing; Mosaicing; Photogrammetrie; Piktogramm; Punktoperatoren; Rasterdaten; Rastergrafik; Statistik; Stitching; Storytelling; Vektorgrafik; Visualisierung; Visualisierung von Daten; Visualisierungsdesign; Visualisierungswerkzeuge; Volumenmodell, Fachschema: Informatik~Mathematik / Statistik~Stochastik~3-D-Programm / Virtuelle Realität~Virtuelle Realität - Virtual Reality~Wahrscheinlichkeitsrechnung~Informationsverarbeitung (EDV), Fachkategorie: Virtuelle Realität~Wahrscheinlichkeitsrechnung und Statistik, Bildungszweck: für die Hochschule, Warengruppe: TB/Mathematik/Wahrscheinlichkeitstheorie, Fachkategorie: Informationsvisualisierung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB GmbH, Länge: 213, Breite: 146, Höhe: 13, Gewicht: 280, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,29,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.